Com tributen els influencers?
Fiscalitat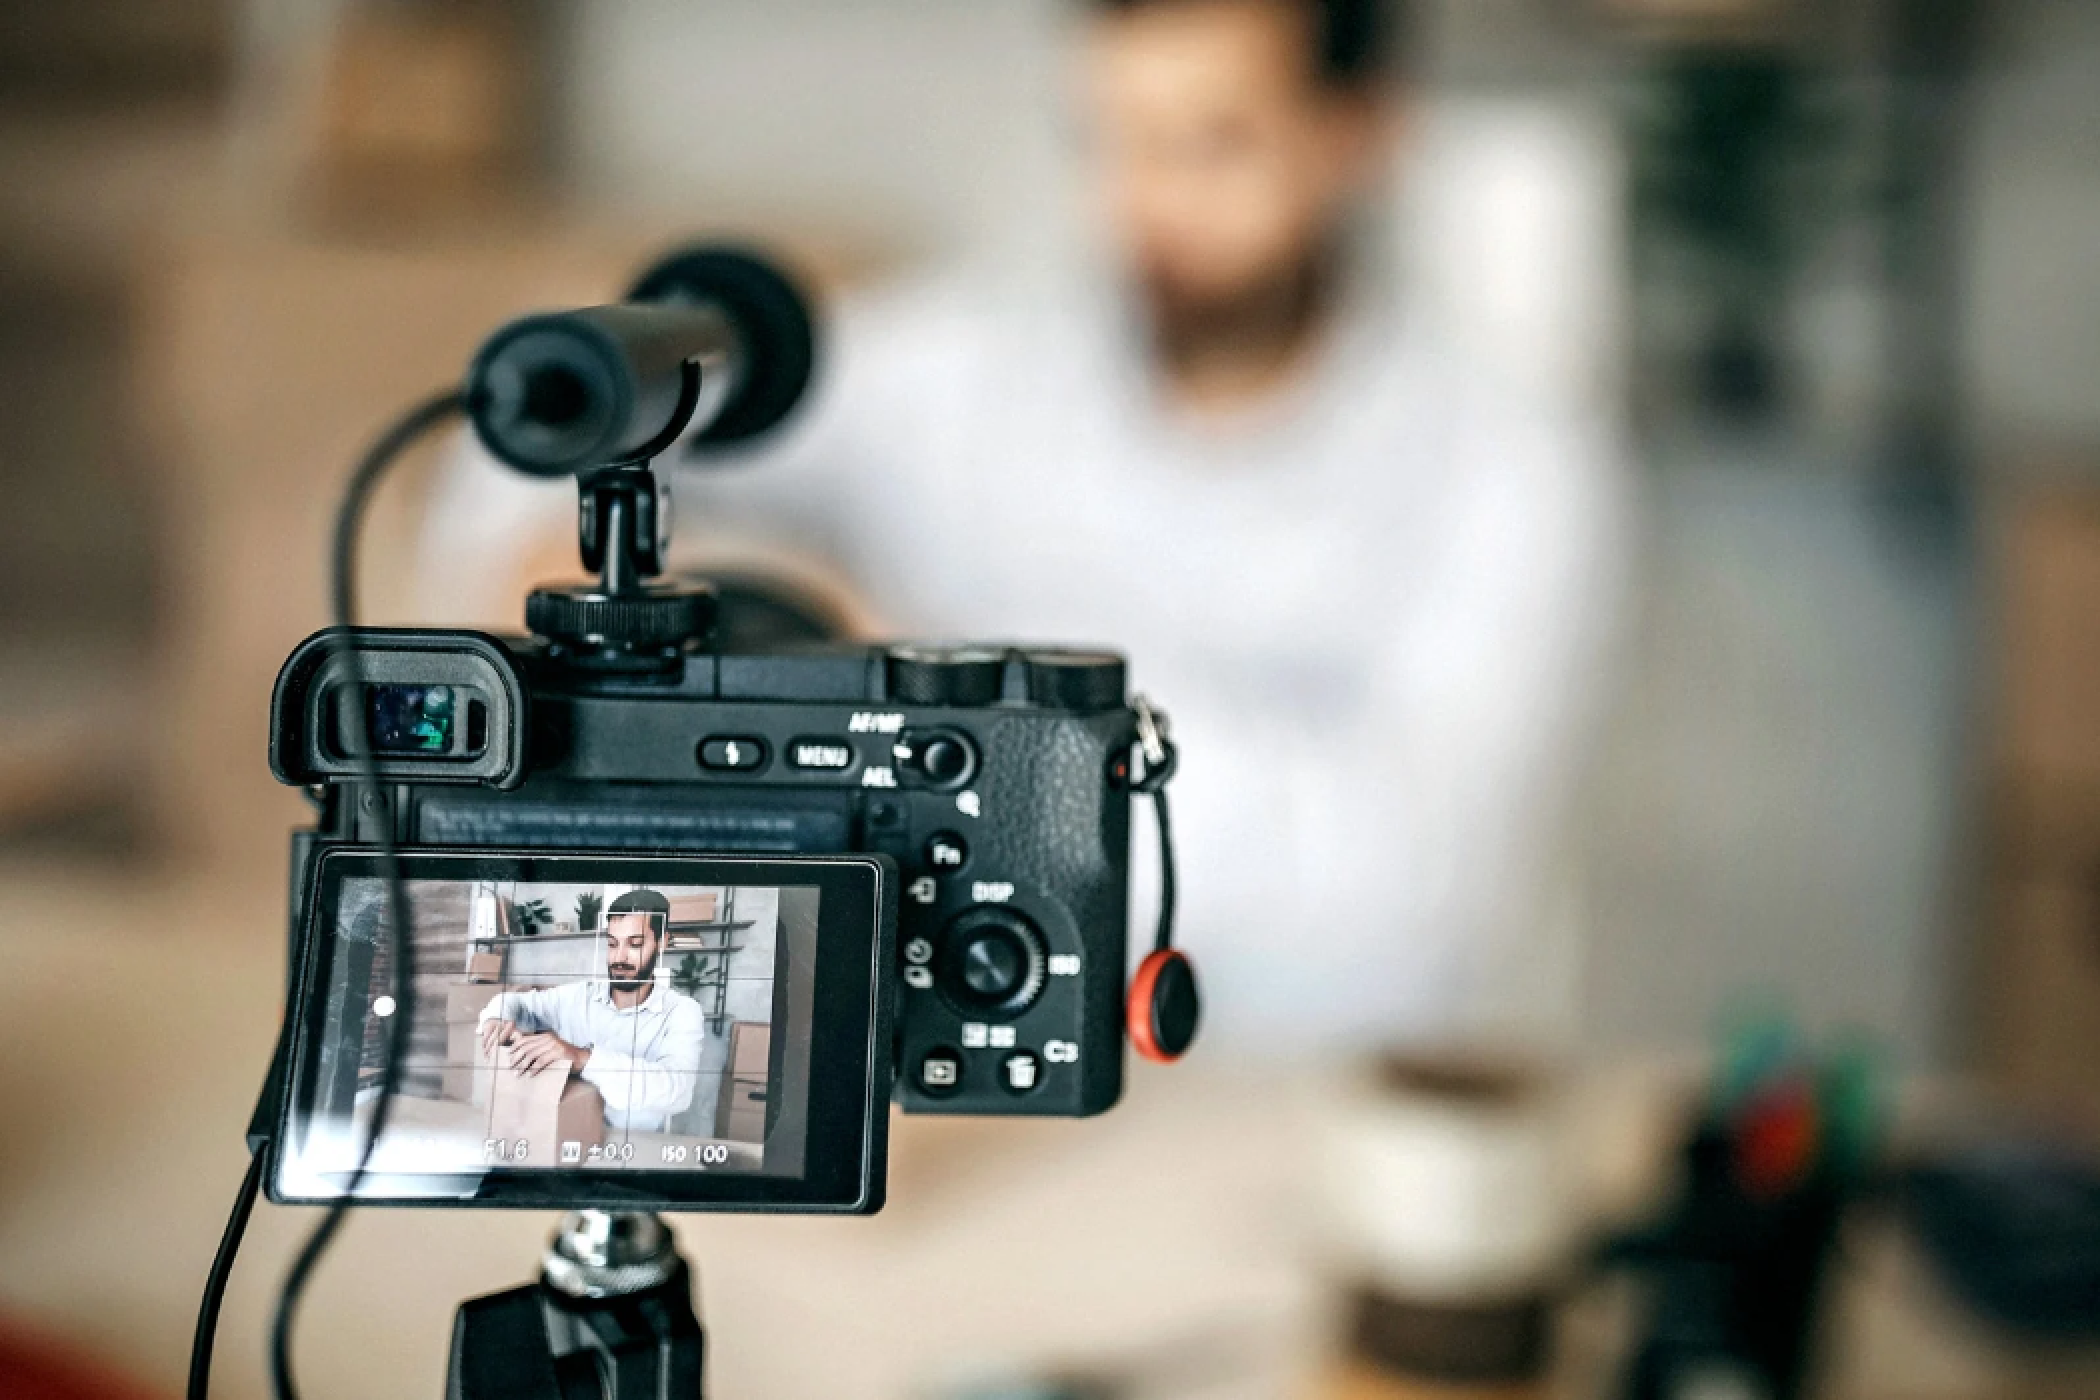
Els creadors de contingut digital han de declarar els seus ingressos com a activitat econòmica i, en general, repercutir un IVA del 21%
La figura de l’influencer o creador de contingut digital s’ha consolidat durant els darrers anys com una nova forma d’activitat professional. Plataformes com YouTube, Instagram, TikTok o Twitch han permès que moltes persones converteixin una afició en una font d’ingressos recurrent.
Malgrat aquest creixement, encara són nombrosos els creadors de contingut que tenen dubtes sobre les seves obligacions fiscals. Hisenda considera que, quan aquesta activitat genera ingressos de forma habitual, es tracta d’una activitat econòmica que comporta obligacions tant en l’IRPF com en l’IVA.
Quan un hobby es converteix en una activitat econòmica?
Molts influencers comencen compartint coneixements, experiències o opinions sobre temes tan diversos com els videojocs, la salut, la moda, la jardineria, els viatges o la divulgació cultural.
Quan la comunitat de seguidors creix, també apareixen noves fonts d’ingressos, entre les quals destaquen:
- Subscripcions de seguidors que paguen per accedir a continguts exclusius.
- Col·laboracions comercials amb marques i empreses.
- Ingressos procedents de la monetització de les plataformes digitals.
- Donacions o aportacions voluntàries rebudes a través de serveis com PayPal, Bizum, Patreon o altres sistemes similars.
A partir d’aquest moment, l’activitat deixa de tenir caràcter merament recreatiu i passa a ser considerada una activitat professional.
Els creadors de contingut s'han de donar d'alta a Hisenda?
Els influencers que desenvolupin una activitat econòmica han d’inscriure’s en el cens d’empresaris, professionals i retenidors de l’Agència Tributària.
Actualment no existeix un epígraf específic per a aquesta professió dins de l’Impost sobre Activitats Econòmiques (IAE). Per aquest motiu, Hisenda admet habitualment l’alta en alguna de les categories següents:
- Epígraf 961.1: Producció de pel·lícules cinematogràfiques (incloent-hi vídeos).
- Epígraf 869: Altres professionals relacionats amb activitats artístiques i culturals no classificades en la secció tercera.
Com tributen els influencers a l'IRPF?
Els ingressos obtinguts pels creadors de contingut s’han de declarar a l’IRPF com a rendiments d’activitats econòmiques.
La determinació del benefici es realitza mitjançant el règim d’estimació directa, és a dir, calculant la diferència entre els ingressos obtinguts i les despeses necessàries per al desenvolupament de l’activitat.
Entre les despeses fiscalment deduïbles poden incloure’s:
- Les despeses de disseny, manteniment i allotjament de pàgines web o blogs.
- L’adquisició de programes d’edició de vídeo i altres eines digitals.
- La compra de productes o videojocs que siguin objecte d’anàlisi o demostració en els continguts publicats.
- L’amortització d’ordinadors, càmeres, micròfons i altres equips tècnics.
- Els honoraris de col·laboradors, assessors o professionals entrevistats.
Retencions d'IRPF i reduccions per als nous professionals
La normativa també preveu alguns aspectes específics que els influencers han de tenir en compte.
En primer lloc, durant el primer exercici amb beneficis i el següent, els nous professionals poden aplicar una reducció del 20% sobre el rendiment net positiu, igual que la resta d’empresaris que inicien una activitat.
A més, quan els serveis es prestin a empreses o professionals, aquests clients hauran d’aplicar, amb caràcter general, una retenció a compte de l’IRPF del 15%.
Com tributen les donacions i els ingressos dels seguidors?
Un dels dubtes més freqüents afecta les aportacions voluntàries dels seguidors.
Segons el criteri de l’Administració tributària, aquestes quantitats no tenen la consideració de donacions subjectes a l’Impost sobre Successions i Donacions, sinó que deriven directament de l’activitat desenvolupada pel creador de contingut.
Per tant, els imports rebuts a través de Bizum, Patreon, PayPal o plataformes similars s’han d’incloure com a ingressos de l’activitat econòmica i tributen a l’IRPF.
Quin IVA s'aplica als serveis dels creadors de contingut?
Pel que fa a l’IVA, els influencers han de repercutir, amb caràcter general, el tipus del 21% sobre els serveis que presten i emetre la corresponent factura.
Això inclou, entre d’altres, les col·laboracions publicitàries, les promocions de productes, les subscripcions de pagament o qualsevol altra prestació de serveis relacionada amb la seva activitat professional.
L’única excepció destacada són les aportacions voluntàries dels seguidors. Com que aquests pagaments no constitueixen una contraprestació directa per un servei concret i el seu import és lliurement decidit per qui els efectua, no es consideren operacions subjectes a IVA.
Una activitat cada vegada més professionalitzada
L’augment del nombre de creadors de contingut i la creixent professionalització del sector han portat Hisenda a definir amb més claredat el seu tractament fiscal. En conseqüència, els influencers han d’assumir les mateixes obligacions tributàries que qualsevol altre professional, declarant els seus ingressos com a activitat econòmica i aplicant, en general, un IVA del 21% sobre els serveis que ofereixen.